
A estratégia do governo de Javier Milei para estimular o crédito bancário na Argentina enfrenta desafios crescentes. As instituições financeiras estão cada vez mais dependentes da lucratividade gerada por títulos públicos, enquanto a desaceleração econômica e o aumento da inadimplência têm afetado a concessão de empréstimos.
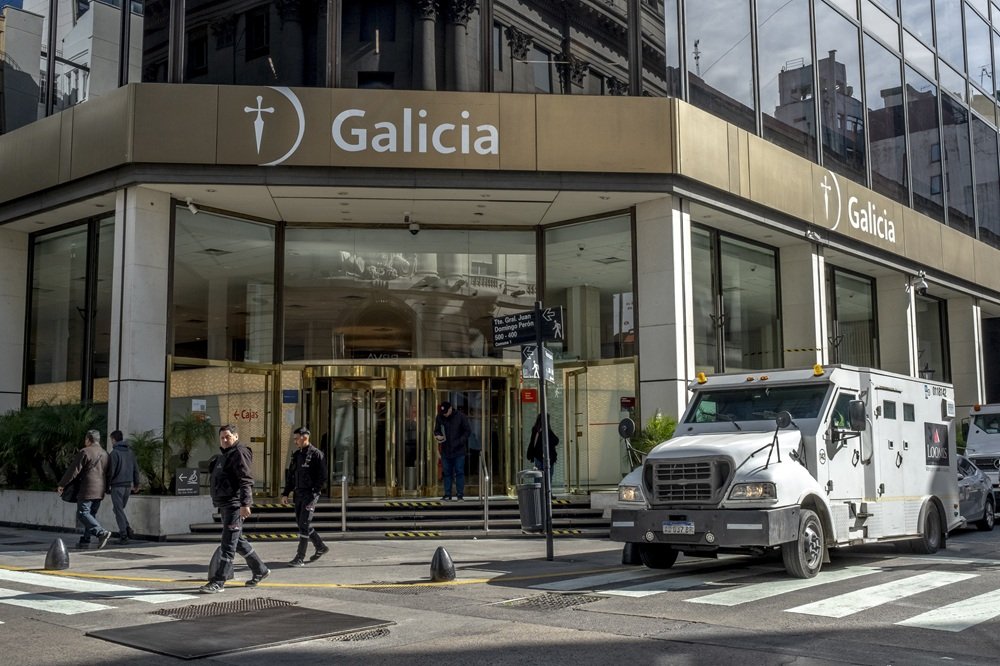
Dados mais recentes do Banco Central da Argentina revelam que aproximadamente 56% da receita operacional dos bancos comerciais em julho era oriunda de títulos do governo. Esse percentual é significativamente superior aos 17% referentes à receita líquida de juros do crédito ao setor privado, que resulta da diferença entre os juros recebidos de empréstimos e os juros pagos aos depositantes, já descontadas as provisões para insolvência.
Juan José Vázquez, especialista em pesquisa da corretora argentina Cohen, comentou que os bancos estão focados em garantir liquidez. Em um cenário de incertezas, manter ativos financeiros líquidos fornece uma capacidade de resposta mais ágil em comparação a um portfólio de empréstimos.
A situação representa um novo alerta para Milei, a um ano das eleições presidenciais argentinas. Embora tenha obtido êxito na luta contra a inflação de três dígitos, sua popularidade é pressionada pela desigualdade econômica e pelo alto índice de desemprego. A política de juros elevados e a rígida gestão monetária, empregadas para estabilizar a moeda e controlar a inflação, têm levado as instituições financeiras a se voltarem novamente para os títulos públicos, justamente em um período de contração econômica e escassez de crédito.
Nos primeiros meses de governo Milei, houve um crescimento promissor no setor bancário; no entanto, essa tendência se reverteu. Apesar de um crescimento inicial no crédito ao setor privado após a posse do presidente libertário, os bancos obtêm agora uma proporção maior de sua rentabilidade de títulos públicos, em detrimento da intermediação financeira convencional.
Ao final de 2023, a atividade bancária tradicional quase não existia, com a receita líquida de juros apresentando resultados negativos, enquanto os lucros gerados pelos títulos públicos frequentemente superavam toda a receita operacional das instituições.
Em 2024, uma recuperação notável se iniciou, com o crédito privado representando mais de 12,5% do PIB, crescimento em relação a cerca de 5,3% ao final de 2023, segundo informações do Banco Central. O ministro da Economia, Luis Caputo, comemorou essa mudança em discurso realizado em Buenos Aires em maio de 2025, destacando que os bancos estavam gradualmente voltando a funcionar adequadamente ao financiar novamente o setor privado.
No entanto, essa melhoria enfrentou um novo obstáculo. Devido ao aumento da inadimplência, a receita líquida de juros caiu para 3% da receita operacional em janeiro e subiu para 17% em julho. Por outro lado, os títulos públicos continuaram a representar mais da metade da receita operacional em 2026. Marcelo de Gruttola, analista da Moody’s Ratings, destacou que a estagnação do crédito é resultado de fatores tanto da oferta quanto da demanda, com os bancos endurecendo os critérios de concessão e a demanda diminuindo.
Ainda que a atividade econômica comece a mostrar sinais de desaceleração e as famílias enfrentem dificuldades financeiras, os alto juros afastam tomadores de crédito de maior qualidade, aumentando o risco de que aqueles em busca de empréstimos estejam sobrecarregados financeiramente. Neste contexto, os títulos públicos se tornam uma alternativa atraente para os bancos, algo que o próprio governo tem incentivado cada vez mais.
Com o acesso aos mercados internacionais de capitais ainda complicado e dispendioso, o Tesouro argentino opta por financiar-se internamente, dependendo fortemente dos bancos para refinanciar sua dívida em pesos. Em várias ocasiões, o Banco Central intensificou essa demanda, elevando os depósitos compulsórios e permitindo que bancos atendam parte das exigências adicionais por meio da compra de títulos públicos em leilões do Tesouro.
Embora tais medidas criem uma demanda cativa por dívida pública, elas também encarecem o custo do dinheiro na economia, tornando a expansão de crédito ainda mais difícil. Para os bancos, isso representa um estímulo adicional para manter recursos direcionados aos títulos do governo. Essa abordagem tende a ser mais atrativa à medida que a Argentina se aproxima das eleições presidenciais de 2027.
Em um cenário onde os créditos ficam nos balanços bancários até a quitação, títulos públicos líquidos podem ser rapidamente vendidos conforme as condições econômicas alteradas. A volatilidade do peso, especialmente evidente em períodos eleitorais, leva a uma cautela maior por parte das instituições financeiras, reforçando a lógica de priorizar ativos líquidos em vez de linhas de crédito mais suscetíveis a moratórias.